
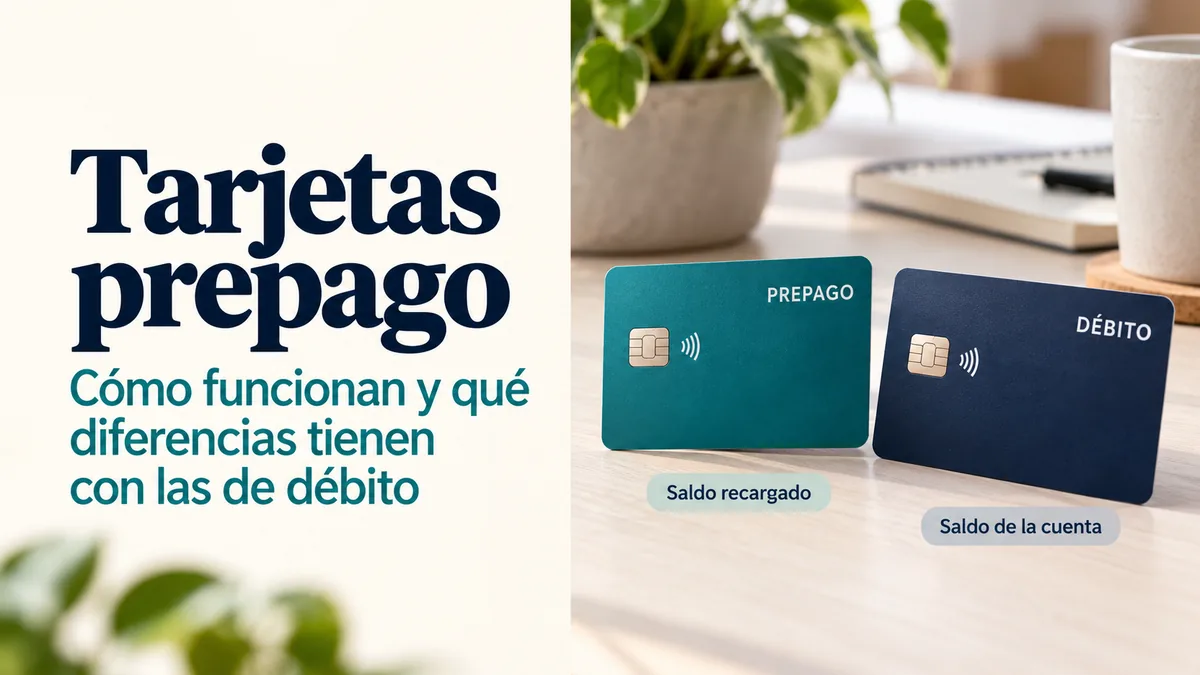
¿Te gustaría reservar una cantidad para tus compras sin tener que estar pendiente del saldo de tu cuenta principal? Una tarjeta prepago permite hacerlo: cargas el dinero que quieres utilizar y los pagos se descuentan de ese importe.
Qué es una tarjeta prepago
En este ejemplo ficticio, cargas 180 euros para los gastos de una afición. Compras material por 42 euros y pagas una actividad de 28 euros. Si no hay comisiones ni otros movimientos, te quedan 110 euros.
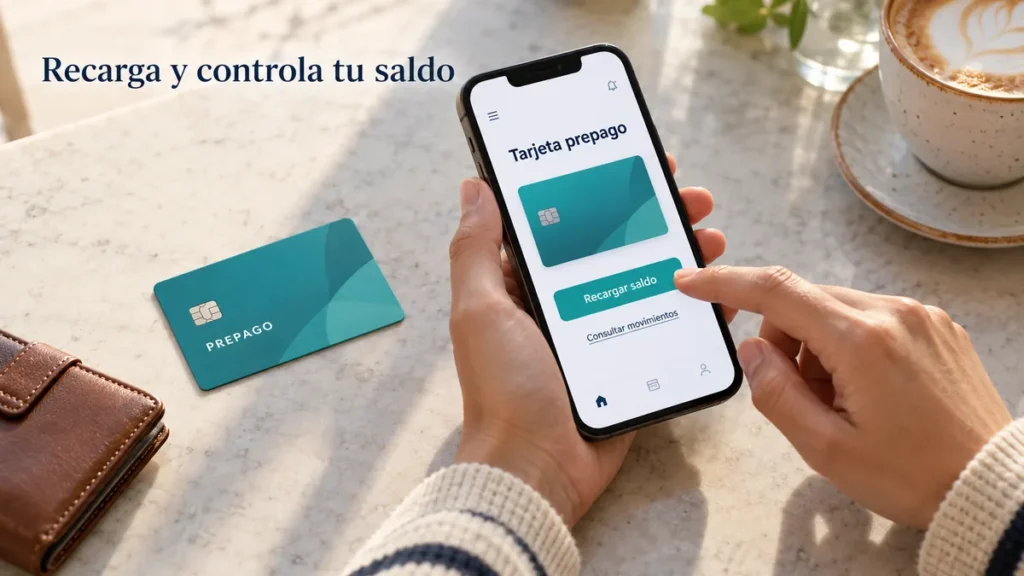
El dinero que tengas en otra cuenta no aumenta automáticamente ese saldo. Para seguir gastando con la prepago tendrás que incorporar más fondos, salvo que hayas configurado alguna modalidad de recarga automática.
Cómo se recarga y cuándo puedes utilizar el dinero
Los métodos disponibles dependen de la entidad. Puede haber recargas desde una aplicación, mediante una tarjeta bancaria, por transferencia o en determinados puntos presenciales.
No todas ofrecen las mismas posibilidades. Por ejemplo, la ficha de la Tarjeta Virtual de BBVA permite recargarla por varios canales, entre ellos su aplicación y su web. Además, exige ser cliente y asociar una cuenta de la entidad. Por eso, “prepago” no significa necesariamente “sin cuenta bancaria”.
Antes de elegir una, comprueba:
- Qué métodos de recarga acepta.
- Si existe un importe mínimo o máximo.
- Cuánto tarda en estar disponible el dinero.
- Si se cobra por cada recarga.
- Si permite recuperar el saldo que no hayas utilizado.
Conviene revisar también de dónde sale el dinero. Si recargas utilizando una tarjeta de crédito, consulta cómo trata esa operación su emisor: la recarga podría tener costes o generar financiación según las condiciones de esa tarjeta.
Qué cambia respecto a una tarjeta de débito
En este ejemplo ficticio, tienes 1.200 euros en tu cuenta y 90 euros cargados en una prepago.
Una compra de 150 euros podría pagarse con tu tarjeta de débito si la cuenta tiene fondos suficientes y los límites lo permiten. Con la prepago, esos 90 euros normalmente no alcanzarían para autorizarla.
Ambas utilizan dinero propio en su funcionamiento ordinario. La prepago no te concede por sí sola una cantidad prestada para devolver después. El Banco de España diferencia los tipos de tarjeta según el origen de los fondos y su forma de pago.
Una tarjeta prepago puede ser física o virtual
“Prepago” describe cómo se aporta el dinero. “Virtual” describe el formato de la tarjeta.
Por eso, una tarjeta virtual también puede ser de débito o de crédito. Y que una tarjeta sea física no determina cómo se cobran sus compras. Puedes ampliar la diferencia de formato en nuestra guía de tarjetas virtuales y físicas.
Si quieres pagar con el móvil, comprueba expresamente su compatibilidad con Apple Pay, Google Pay o el servicio que utilices. Tener una tarjeta virtual no garantiza esa función.
Cuándo puede ayudarte a organizar los gastos
El Banco de España explica cómo la recarga puede ayudar a controlar el gasto y qué limitaciones conviene comprobar antes de utilizar estas tarjetas.
Eso sí, la tarjeta no toma las decisiones por ti. Si cada vez que se agota añades otros 30 euros, el presupuesto inicial deja de servir como referencia.
Una forma de aprovecharla mejor es decidir cuándo vas a revisar el presupuesto, en lugar de recargar automáticamente cada vez que aparece una compra apetecible.
Qué comisiones debes comprobar
Según el producto, pueden existir cargos por emisión, mantenimiento, recargas, retirada de efectivo, sustitución de la tarjeta o determinadas operaciones en otra moneda.
Dos tarifas ficticias: compara el coste de tu uso
Supongamos dos opciones inventadas: la A no cobra mantenimiento y cobra 1 euro por recarga; la B cobra 18 euros al año y no cobra por recargar. En este cálculo, la emisión es gratuita y no hay cajeros, cambio de moneda ni otros gastos. El dinero recargado no es una comisión: sigue siendo saldo para tus compras.
| Uso durante un año | Coste de A |
|---|---|
| 12 recargas | 12 × 1 = 12 euros |
| 18 recargas | 18 × 1 = 18 euros |
| 52 recargas | 52 × 1 = 52 euros |
Con estas hipótesis, A cuesta menos por debajo de 18 recargas anuales; a partir de la recarga número 19, B cuesta menos. Si recargas 52 veces, la diferencia es de 34 euros al año. Para comparar productos reales, añade sus demás costes y comprueba que admiten las mismas operaciones que necesitas.
Qué ocurre si una compra se rechaza
No recargues a ciegas: revisa el saldo disponible y el motivo comunicado por el emisor. Puede haber una retención, un límite alcanzado o un permiso desactivado. La guía de pagos rechazados ayuda a distinguirlos antes de añadir fondos que quizá no resuelvan el problema.
Precauciones con hoteles, alquileres y suscripciones
Algunos hoteles y empresas de alquiler de vehículos establecen requisitos específicos para las garantías. Una prepago que funciona en tiendas puede no servir para recoger un coche o cubrir una fianza.
Con las suscripciones también conviene revisar la compatibilidad. Si el servicio admite la prepago, tendrás que mantener saldo suficiente cuando corresponda el cobro.
Dejarla vacía no equivale a cancelar la suscripción. El proveedor puede volver a intentar el cargo o aplicar las condiciones del contrato. Para dar de baja el servicio, utiliza su procedimiento de cancelación.
Qué pasa con las devoluciones y el saldo sobrante
Si devuelves una compra, el comercio suele tramitar el reembolso al medio de pago utilizado. El plazo hasta verlo disponible puede variar. La guía de devoluciones de compras con tarjeta explica qué justificantes conservar y cómo seguir el abono.
Por eso, evita cancelar una tarjeta mientras esperas una devolución sin consultar antes cómo se recibirá el dinero.
También merece la pena preguntar qué ocurre con el saldo restante cuando caduca la tarjeta o decides dejar de utilizarla:
- ¿Puedes transferirlo a una cuenta?
- ¿Necesitas solicitar su recuperación?
- ¿Existe alguna comisión?
- ¿Se traslada a una tarjeta renovada?
No des por hecho que el saldo desaparece al caducar el plástico ni que puedes retirarlo por cualquier canal. El procedimiento debe comprobarse en las condiciones del producto.
Cómo utilizarla con cuidado
Separar una cantidad de dinero puede ayudarte a reducir los fondos expuestos en determinadas compras, pero una prepago también puede sufrir operaciones fraudulentas.
Revisa los movimientos, protege el acceso a la aplicación y evita facilitar códigos de confirmación a otras personas.
Comprueba si puedes consultar movimientos, recibir avisos y apagar o bloquear la tarjeta desde la aplicación. Como ejemplo documentado, BBVA incluye el apagado temporal de su Tarjeta Virtual desde la app. El alcance de cada control depende del producto.
Si aparece un pago que no reconoces, protege la tarjeta por los canales disponibles y contacta con el emisor. En la guía de cargos desconocidos encontrarás cómo reunir la información de la operación y comunicarla.
Quién emite la tarjeta y cómo se protege el saldo
Busca en el contrato la razón social del emisor y comprueba su autorización en el registro del supervisor correspondiente. La marca comercial de la tarjeta puede ser distinta de la entidad con la que contratas.
El Banco de España explica la diferencia entre bancos, entidades de pago y entidades de dinero electrónico. Los saldos en estas dos últimas no tienen cobertura del Fondo de Garantía de Depósitos; se protegen mediante mecanismos de salvaguarda, como la separación de fondos. Esa protección funciona de forma distinta a la garantía de depósitos bancarios.
Antes de cargar cantidades importantes, identifica qué entidad conserva el dinero, qué protección declara el contrato y cómo solicitarías la recuperación del saldo. No deduzcas la cobertura por el nombre de la marca ni solo por la palabra «prepago».

Soy Eric Ferrando Prats, creador de Tu Guía de Tarjetas. Comparto experiencias que he vivido al comprar, viajar y gestionar mis pagos. También publico guías con explicaciones y enlaces a fuentes oficiales. En la página Sobre mí explico por qué creé el proyecto y cómo preparo los contenidos.