
Tu empresa te pide los datos bancarios para ingresar la nómina. Una tienda online solicita un número para cobrarte una compra. Y la compañía de electricidad necesita una cuenta donde cargar los recibos.
El dato correcto depende de la operación: el IBAN identifica una cuenta; el número de tarjeta identifica ese instrumento de pago. Aunque la tarjeta esté vinculada a la cuenta, no puedes sustituir un número por otro.
Elige el dato por el trámite, no por el número que tengas a mano
| Qué vas a hacer | Qué información corresponde | Qué conviene comprobar |
|---|---|---|
| Cobrar una nómina por transferencia | IBAN de la cuenta y datos de su titular. | Que has elegido la cuenta donde quieres recibir el ingreso. No hace falta comunicar los datos completos de una tarjeta. |
| Enviar o recibir una transferencia bancaria a una cuenta en la zona SEPA | IBAN del beneficiario y su nombre. | La cuenta de destino y el resultado de la verificación del beneficiario cuando se ofrece. |
| Domiciliar un recibo | IBAN de la cuenta y autorización correspondiente. | Quién va a cobrar y si el consentimiento cubre un cargo puntual o varios. |
| Pagar introduciendo una tarjeta en una web | Número de tarjeta y los demás datos que requiera ese pago. | Que has seleccionado pago con tarjeta y estás en el canal legítimo del comercio o de su proveedor de pagos. |
Las transferencias de la tabla son operaciones a cuentas. Los servicios de envío de dinero a tarjetas u otros identificadores tienen instrucciones propias que debes consultar.
Un pago mensual no indica por sí solo qué sistema utilizas. Una suscripción puede cobrarse sobre una tarjeta registrada o mediante un adeudo en cuenta. Revisa el método contratado antes de actualizar datos; nuestra guía de compras online y suscripciones desarrolla esa gestión.
El Banco de España explica que domiciliar un recibo requiere una autorización previa y expresa. Facilitar el IBAN para recibir un ingreso no equivale a autorizar cualquier cobro sobre esa cuenta.
Reconoce un IBAN español sin confundirlo con la tarjeta
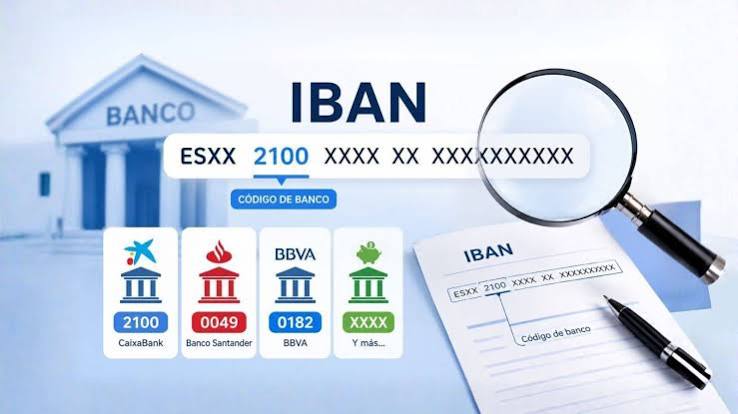
Según el Banco de España, un IBAN español tiene 24 caracteres: las letras ES y 22 cifras. Se distribuyen así:
- ES: código del país.
- Dos cifras: control del IBAN.
- Cuatro cifras: identificación de la entidad.
- Cuatro cifras: identificación de la oficina.
- Dos cifras: control nacional.
- Diez cifras: número de cuenta dentro de esa estructura.
Las agrupaciones y los espacios facilitan la lectura. Si el formulario los rechaza, sigue sus indicaciones de formato sin eliminar letras ni cifras. Si tienes únicamente el antiguo identificador nacional de 20 cifras, aún faltan las letras y el control inicial del IBAN completo.
La longitud y el código del país cambian en cuentas de otros países: la regla de 24 caracteres corresponde a España. No descartes un IBAN extranjero solo porque sea más corto o más largo.
En una tarjeta emitida en España es frecuente encontrar 16 cifras, aunque existen otras longitudes. El número puede estar impreso o consultarse en la banca digital. El Banco de España describe esa numeración y advierte sobre su carácter sensible, junto con la caducidad y el CVV. No son los mismos datos que el IBAN.
No se puede calcular el IBAN a partir del número de tarjeta. Son identificadores diferentes. Una herramienta que convierte un número de cuenta nacional en IBAN realiza otra tarea: no transforma una tarjeta en una cuenta.
Consulta la cuenta o la tarjeta desde su apartado correspondiente
Entra directamente en tu banca digital y selecciona el producto que necesitas. Para el IBAN, busca la información de la cuenta; para el número de tarjeta, abre la tarjeta concreta y su opción de consulta de datos. Si tienes varios productos, revisa también el titular y la cuenta seleccionada antes de copiar nada.
Como ejemplo de localización, BBVA indica que el IBAN puede consultarse en su app pulsando en la cuenta y volviendo a acceder a su información. La ruta exacta puede cambiar con la versión de la aplicación; no es un menú universal para todas las entidades.
Si una empresa necesita acreditar que la cuenta es tuya, pregunta qué justificante acepta. Evita enviar una captura completa con saldos o movimientos si basta con la información de titularidad. Una fotografía de la tarjeta no sustituye el IBAN que solicita el trámite.
En un justificante de compra puedes ver únicamente los últimos cuatro dígitos de una tarjeta. Sirven como referencia parcial, pero no permiten reconstruir su número completo ni la cuenta de cargo. No completes un formulario bancario intentando adivinar las cifras que faltan.
Un IBAN con formato correcto todavía puede ser el destino equivocado
Los dígitos de control ayudan a detectar errores de escritura. Que una secuencia supere esa comprobación no acredita por sí solo quién es el titular, ni que sea la cuenta a la que querías enviar el dinero.
El servicio de verificación del beneficiario explicado por el Banco de España compara el nombre indicado con el de la cuenta de destino en transferencias en euros. La entidad puede comunicar coincidencia, coincidencia aproximada, falta de coincidencia o que no ha podido verificarlo.
Antes de confirmar una transferencia, realiza tres comprobaciones:
- Compara el IBAN completo. Comprueba la cuenta contra la información obtenida de un destinatario identificado; revisar solo las últimas cifras puede pasar por alto un cambio.
- Lee el resultado sobre el beneficiario. Si hay una discrepancia o no se puede verificar, aclárala antes de continuar. No basta con corregir el concepto de la transferencia.
- Confirma los cambios inesperados. Si una factura o un mensaje comunica una cuenta nueva, verifica el cambio por un canal de contacto que ya conozcas, antes de enviar el dinero.
El Banco de España advierte de que, si decides seguir pese a una coincidencia aproximada o una discrepancia, el dinero se envía al IBAN introducido y puede llegar a un beneficiario distinto del deseado. El nombre escrito no sustituye una cuenta incorrecta.
A la inversa, una coincidencia de nombre no comprueba la calidad de una compra ni garantiza la entrega del producto. La verificación responde a una cuestión concreta sobre el destinatario de la transferencia.
Si un formulario pide algo que no encaja con la operación
Detente y revisa qué método has seleccionado. Para recibir una transferencia ordinaria a tu cuenta no necesitas facilitar el PIN, el CVV ni un código para autorizar un pago. Si una página dice «IBAN» pero solo admite una numeración de tarjeta, consulta al responsable antes de probar combinaciones.
En una compra con tarjeta, el emisor puede solicitar una autenticación adicional. Lee qué comercio, importe y operación estás confirmando. La guía de 3D Secure explica ese paso; no debe confundirse con aportar los datos de cuenta para recibir dinero.
Las devoluciones de compras tienen su propio procedimiento. Antes de introducir nuevos datos para un supuesto reembolso, comprueba qué vía ha acordado el comercio y cuál fue el pago original. Puedes consultar la guía de reembolsos de compras con tarjeta para revisar ese caso.

Soy Eric Ferrando Prats, creador de Tu Guía de Tarjetas. Comparto experiencias que he vivido al comprar, viajar y gestionar mis pagos. También publico guías con explicaciones y enlaces a fuentes oficiales. En la página Sobre mí explico por qué creé el proyecto y cómo preparo los contenidos.