
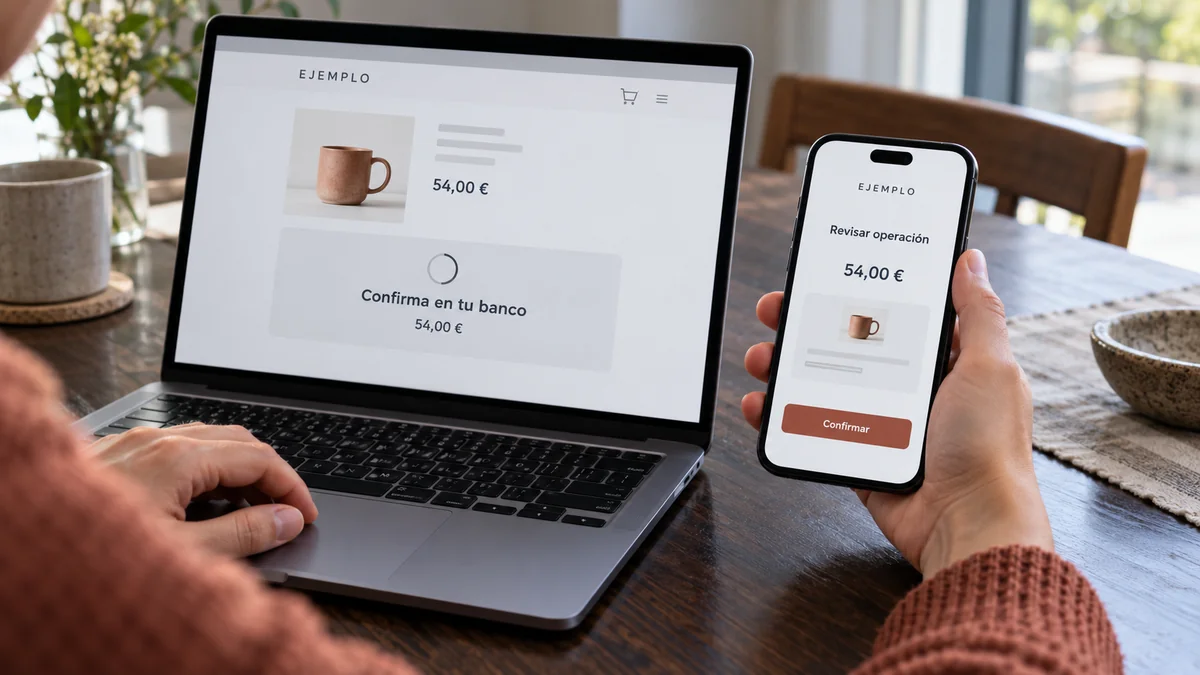
Confirmar una compra en la aplicación del banco y recibir el número de pedido de la tienda son pasos distintos. Entre ambos intervienen comprobaciones que pueden terminar con éxito, caducar o dejar el resultado del pago pendiente de aclarar.
MI EXPERIENCIA · ERIC
La PS5 que casi pierdo por no confirmar el pago
Cuando salió la PlayStation 5, no la había reservado y estaba agotada en muchos sitios. Seguía grupos de Telegram que avisaban de existencias. Una notificación anunció unidades en GAME y hablaba de solo 50 consolas; era la información del aviso, no un inventario que yo pudiera comprobar.
Entré en la tienda y pagué con mi tarjeta de débito de imagin. La pantalla se quedó cargando hasta mostrar un error. Recibí un SMS que indicaba que no había completado a tiempo la autenticación. No había visto la solicitud de confirmación del banco. Recuerdo un margen de unos 60 segundos en aquel intento, no como un plazo común a todos los pagos.
Comprobé que no había cargo ni retención del primer intento. Volví a tramitar la compra, elegí Bizum y completé la confirmación que me pidió el banco. Esta vez conseguí comprar la consola.
Para mí, el aprendizaje fue mirar tanto la pantalla de la tienda como la comprobación bancaria y revisar el resultado antes de reintentar. Que Bizum funcionara después no demuestra que evite las comprobaciones de seguridad: completé el procedimiento que correspondía a ese segundo pago.
Qué es 3D Secure y qué comprueba
EMV 3-D Secure es un protocolo utilizado para autenticar pagos online con tarjeta. Permite intercambiar información de la operación y ayuda al emisor a evaluar si quien compra es el titular legítimo. EMVCo, que desarrolla sus especificaciones, describe dos recorridos principales: uno sin intervención adicional visible y otro que solicita una comprobación activa del comprador.
Puedes encontrarlo bajo denominaciones comerciales. Visa Secure es el programa de Visa basado en esta tecnología. El método concreto de confirmación lo determina tu emisor; el nombre y la apariencia de la pantalla pueden variar.
3D Secure y autenticación reforzada son conceptos relacionados. El protocolo facilita la comprobación de una compra; la autenticación reforzada establece requisitos para determinadas operaciones. El Banco de España explica los factores de conocimiento, posesión e inherencia: algo que sabes, algo que tienes y algo que eres. Cuando se aplica esa autenticación, se combinan al menos dos elementos de categorías distintas. Escribir número, caducidad y CVV no equivale por sí solo a completar esa combinación.
Las tres confirmaciones que debes distinguir
| Etapa | Qué se comprueba | Qué resultado debes mirar |
|---|---|---|
| Autenticación del comprador | La identidad relacionada con la operación, con el procedimiento que corresponda. | El resultado de la comprobación del emisor. No demuestra por sí solo que exista un pedido. |
| Autorización por el emisor | Si la operación puede aprobarse conforme al saldo, crédito, límites y demás controles aplicables. | La respuesta del pago. Una autenticación correcta puede ir seguida de un rechazo. |
| Confirmación del comercio | Si la tienda ha terminado de registrar la compra. | Número de pedido, estado del pedido y justificante o confirmación correspondiente. |
La explicación de EMVCo sobre el recorrido de una compra separa la autenticación del procesamiento de la autorización.
Al terminar, conserva la referencia del pedido y comprueba importe y condiciones. 3D Secure no acredita que el vendedor vaya a entregar el producto ni sustituye la documentación de la compra.
Cómo confirmar desde el móvil y volver a la tienda
- Mantén el proceso de compra abierto. Revisa primero el pedido, el total y la moneda en el comercio.
- Accede al método indicado por el emisor. Si debe aparecer una solicitud en la app y no ves la notificación, abre directamente la aplicación oficial y comprueba si existe una confirmación pendiente.
- Lee la operación antes de aprobar. Comprueba que la has iniciado tú y que los detalles corresponden al comercio, importe y moneda esperados. Si algo no encaja, detén la confirmación y consulta al emisor.
- Completa la identificación. Sigue el método configurado: aplicación, biometría, código temporal u otro procedimiento admitido. Si un código caduca, utiliza el proceso oficial para obtener uno nuevo; no pruebes combinaciones al azar.
- Regresa al comercio. Vuelve a la pestaña o aplicación donde estabas comprando y espera el resultado. Comprueba si aparece un pedido confirmado antes de cerrar o repetir el pago.
Como ejemplo de un emisor concreto, BBVA explica su confirmación de compras online mediante sus canales y el regreso posterior a la pantalla del comercio. Ese procedimiento no describe necesariamente el de otro banco; utiliza las instrucciones de tu entidad.
Si vas a cambiar de teléfono o viajar, comprueba con antelación el acceso a la app, el registro del dispositivo y tus datos de contacto. Si el método requiere recibir mensajes o tener conexión, asegúrate de poder utilizarlo donde realizarás la compra.
Por qué a veces no aparece una pantalla adicional
En el recorrido sin intervención visible, denominado frictionless, el emisor puede autenticar utilizando la información disponible. En el recorrido challenge se solicita una comprobación activa. No son opciones que el comprador pueda seleccionar siempre a voluntad.
Por eso, no recibir un SMS no demuestra por sí solo que una compra carezca de controles. Tampoco una confirmación anterior garantiza que el siguiente pago siga los mismos pasos. No deduzcas la seguridad o la legitimidad de una tienda únicamente por el número de pantallas que aparecen.
Los cobros posteriores de una suscripción pueden seguir un recorrido diferente del primer alta. Revisa qué autorización has aceptado y cómo se gestiona la renovación; la guía de compras online y suscripciones explica cómo registrar esos pagos y localizar el canal de cancelación.
Dónde se ha detenido el proceso: comprobaciones útiles
El mensaje mostrado orienta la consulta, pero no identifica por sí solo cualquier causa del fallo. La guía de pagos con tarjeta rechazados desarrolla las comprobaciones de saldo, límites y configuración.
Antes de volver a pagar, consulta la cuenta del comercio, el correo de confirmación y la app del banco. Un movimiento pendiente no prueba que el pedido se haya completado; una página de error tampoco demuestra que no exista ninguna operación. Si hay dudas, pide que revisen ese intento en lugar de iniciar compras nuevas repetidamente.
Una solicitud real también puede corresponder a una estafa
Lee lo que la aplicación del banco te pide aprobar, incluso si la solicitud aparece en un canal auténtico. Alguien puede intentar convencerte de que confirmes una compra mientras te dice que estás recibiendo un reembolso o anulando un cargo. Si la pantalla presenta un pago que no quieres realizar, no lo apruebes.
No dictes códigos de autorización a una persona que te llame para gestionar una supuesta cancelación. Si no has iniciado la compra, accede por tu cuenta a los canales oficiales para comprobarla.
Si detectas un cargo que no autorizaste, protege la tarjeta y avisa al emisor. La guía de cargos desconocidos explica qué datos reunir y cómo comunicar los hechos. Haber utilizado una comprobación de identidad no permite anticipar por sí solo el resultado de una reclamación.
Qué datos facilitan una consulta sobre un pago incompleto
Guarda fecha y hora, comercio, importe y moneda, referencia del pedido si existe, mensaje exacto y estado que muestra la aplicación bancaria. Indica también si la comprobación del banco terminó y qué ocurrió al regresar a la tienda. Ese orden ayuda a identificar en qué etapa se produjo el problema.
Comparte la información por los canales oficiales que correspondan y oculta los datos completos de la tarjeta en las capturas. Los códigos temporales, el PIN y el CVV no son datos que debas incluir en una descripción de la incidencia.

Soy Eric Ferrando Prats, creador de Tu Guía de Tarjetas. Comparto experiencias que he vivido al comprar, viajar y gestionar mis pagos. También publico guías con explicaciones y enlaces a fuentes oficiales. En la página Sobre mí explico por qué creé el proyecto y cómo preparo los contenidos.