
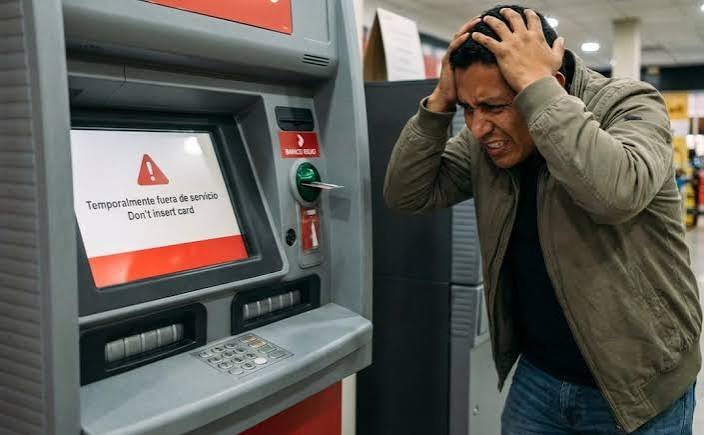
Si un cajero se queda con tu tarjeta, comunica la retención al emisor y protege su uso cuanto antes. Después comprueba qué ocurrió con la retirada, si estabas intentando sacar dinero. La tarjeta retenida y el efectivo no recibido requieren comprobaciones distintas.
No des por hecho que el plástico está a salvo dentro de la máquina ni que ha quedado bloqueado automáticamente. Tampoco necesitas averiguar primero la causa para avisar: explica lo que has visto y sigue las instrucciones de tu entidad.
Mientras sigues junto al terminal
- Observa el resultado de la operación. Lee el aviso de pantalla y utiliza la opción de cancelar si está disponible. Evita probar combinaciones de botones o introducir de nuevo el PIN por indicación de otra persona.
- Contacta con el emisor. Accede a la aplicación o utiliza un contacto contrastado en su web oficial. Si dispones de bloqueo o congelación desde la app, aplícalo y comprueba que la acción se ha confirmado.
- Vigila si la máquina devuelve la tarjeta. El Banco de España recomienda permanecer junto al cajero durante las gestiones iniciales, porque podría expulsarla después. Si el lugar no es seguro, aléjate para pedir ayuda desde una zona protegida.
Cuando no tengas acceso a la aplicación, pasa directamente al contacto oficial de incidencias. Si la oficina está abierta, informa también a su personal. No retrases el aviso hasta recuperar el móvil, volver a casa o esperar al siguiente día laborable.
Entre los motivos de retención que recoge el Banco de España están los intentos de PIN erróneos, no recoger la tarjeta a tiempo, una orden de retención y los fallos técnicos. El mensaje del terminal puede no permitir distinguirlos; describe el aviso sin presentarlo como un diagnóstico seguro.
A quién pedir protección y a quién preguntar por la recuperación
El emisor es la entidad que gestiona tu tarjeta. El operador es quien se ocupa del cajero. Pueden coincidir, pero si utilizas una máquina de otro banco o empresa, tendrás dos interlocutores con funciones diferentes:
- Al emisor: confirma el estado de la tarjeta, comunica cualquier operación sospechosa y pregunta si procede sustituirla.
- Al operador: identifica el terminal, notifica que conserva una tarjeta y consulta si contempla su devolución, dónde y con qué requisitos.
Revolut indica expresamente que se bloquee la tarjeta y se contacte con el proveedor del cajero para conocer las instrucciones de recuperación. Avisar al operador no sustituye la protección de la tarjeta con su emisor.
El número mostrado por la máquina puede orientar, pero contrástalo si parece una pegatina añadida o te genera dudas. Entra tú en la aplicación o web de la entidad. Una llamada hecha a un número que te proporciona un desconocido no demuestra que estés hablando con el banco.
Qué necesitas aclarar antes de ir a recogerla
Pregunta si la tarjeta puede recuperarse y qué identificación se requiere. Una oficina abierta no garantiza que el personal pueda acceder inmediatamente al compartimento del cajero. Si te indican que vuelvas, concreta la sucursal, el horario y cómo consultar el estado de la gestión.
BBVA describe la entrega de tarjetas de sus titulares previa identificación y comprobación de que no exista un código de bloqueo. Es un procedimiento de esa entidad: no lo conviertas en una obligación de devolución inmediata para cualquier operador.
Si la oficina está cerrada, deja registrada la incidencia y confirma con el emisor qué protección queda aplicada. No mantengas la tarjeta activa únicamente para facilitar una posible entrega ni permanezcas indefinidamente esperando que alguien abra el cajero.
Si finalmente recuperas el plástico, consulta si puede volver a utilizarse. La devolución física no revierte una cancelación ni resuelve una sospecha de manipulación. Si ya has solicitado una sustitución, confirma cuál de las tarjetas seguirá siendo válida y qué debes hacer con la anterior.
Si la tarjeta quedó retenida y tampoco salieron los billetes
Abre el movimiento y distingue lo que muestra la entidad: una reserva pendiente, una retirada contabilizada o ninguna operación visible. Comunica el importe solicitado y cuánto recibiste realmente, aunque no haya justificante. No esperes a conseguir un recibo para explicar lo ocurrido.
La ayuda de N26 sobre retiradas sin entrega de efectivo distingue la autorización que puede caducar de un importe que termina cargado y requiere impugnación. Sus plazos pertenecen a su procedimiento; pide el aplicable a tu cuenta.
En Revolut, la guía de tarjeta retenida remite al estado del movimiento para consultar la devolución de una operación pendiente. Si está completada, indica que se solicite ayuda desde esa transacción. No confundas que el banco haya abierto una revisión con que el dinero ya se haya reintegrado.
Conserva la ubicación y el identificador del cajero, la hora, el importe, la moneda y una captura del estado de la retirada. Si solo recibiste parte del efectivo, cuenta esa diferencia con precisión. Para entender una cantidad reservada, puedes consultar la guía de autorizaciones pendientes y dinero retenido.
Cuando alguien ofrece una solución que exige tu PIN
Una avería auténtica no necesita la ayuda de un desconocido para revelar claves. Rechaza propuestas de introducir otra tarjeta, entregar el móvil, repetir códigos o comunicar el PIN a un supuesto técnico. Tampoco apruebes una operación para «liberar» el plástico.
El Banco de España describe el lazo libanés: una manipulación que atasca la tarjeta para que otra persona la recupere cuando el titular se marcha. Esto no significa que toda retención sea fraudulenta, pero explica por qué conviene protegerla antes de abandonar la gestión.
Si observas un dispositivo extraño o alguien intenta conseguir tus claves, avisa al banco y a la policía. No trates de desmontar la ranura. Si aparecen pagos que no has autorizado, identifícalos por separado y comunícalos: la guía de cargos desconocidos desarrolla su revisión y reclamación.
Guarda los números de referencia del aviso al emisor y de la consulta al operador. Si reclamas además una retirada, identifica también su expediente para seguir esa gestión por separado.
Cómo seguir pagando mientras se resuelve
Si necesitas otra tarjeta, pregunta por la entrega, el coste y las opciones disponibles mientras llega. Durante un viaje, explica dónde estás y hasta cuándo permanecerás allí. Comprueba con tu entidad si existe un medio alternativo de pago o retirada; no presupongas que la tarjeta del móvil seguirá funcionando tras el bloqueo.
Al revisar después la cuenta, busca tanto la retirada problemática como operaciones posteriores que no reconozcas.

Soy Eric Ferrando Prats, creador de Tu Guía de Tarjetas. Comparto experiencias que he vivido al comprar, viajar y gestionar mis pagos. También publico guías con explicaciones y enlaces a fuentes oficiales. En la página Sobre mí explico por qué creé el proyecto y cómo preparo los contenidos.